
En esta nota encontrarás:
El café tostado, el azúcar, el tomate, la cebolla, las frutas y los fríjoles pagarían IVA del 19 % desde 2028 si el Congreso aprueba la reforma tributaria del Gobierno de Abelardo de la Espriella. El proyecto modificaría el costo del internet, la tecnología y el entretenimiento, aumentaría los aportes de salud a la mayoría de los trabajadores que ganan a partir de dos salarios mínimos y reduciría los impuestos sobre las utilidades empresariales.
La iniciativa, denominada Ley de Rescate Económico y radicada el 29 de octubre como Proyecto de Ley 477 de 2026, combina nuevos ingresos tributarios, reducciones del gasto estatal y beneficios para grandes inversiones, incluidas las mineras.
El Gobierno sostiene que estas medidas permitirían estabilizar las finanzas públicas, atraer inversión privada y estimular el crecimiento económico. La distribución de las cargas sería diferente para consumidores, trabajadores, grandes empresas y extranjeros.
Pero lo cierto es que la mayoría de estas disposiciones coinciden con recomendaciones del Fondo Monetario Internacional (FMI) de 2025 y con las orientaciones expuestas durante las reuniones sostenidas en 2026 con el vicepresidente José Manuel Restrepo. Tras su visita a Colombia, el subdirector gerente del FMI, Nigel Clarke, planteó la necesidad de restablecer la disciplina fiscal, reducir los desequilibrios de las finanzas públicas y recuperar la confianza de los inversionistas, sin descuidar el gasto social prioritario. También hay coincidencias con los objetivos del acuerdo minero firmado entre el gobierno de Abelardo y el de Estados Unidos durante la visita de Marco Rubio a Barranquilla.
Café, frutas y verduras pagarían IVA
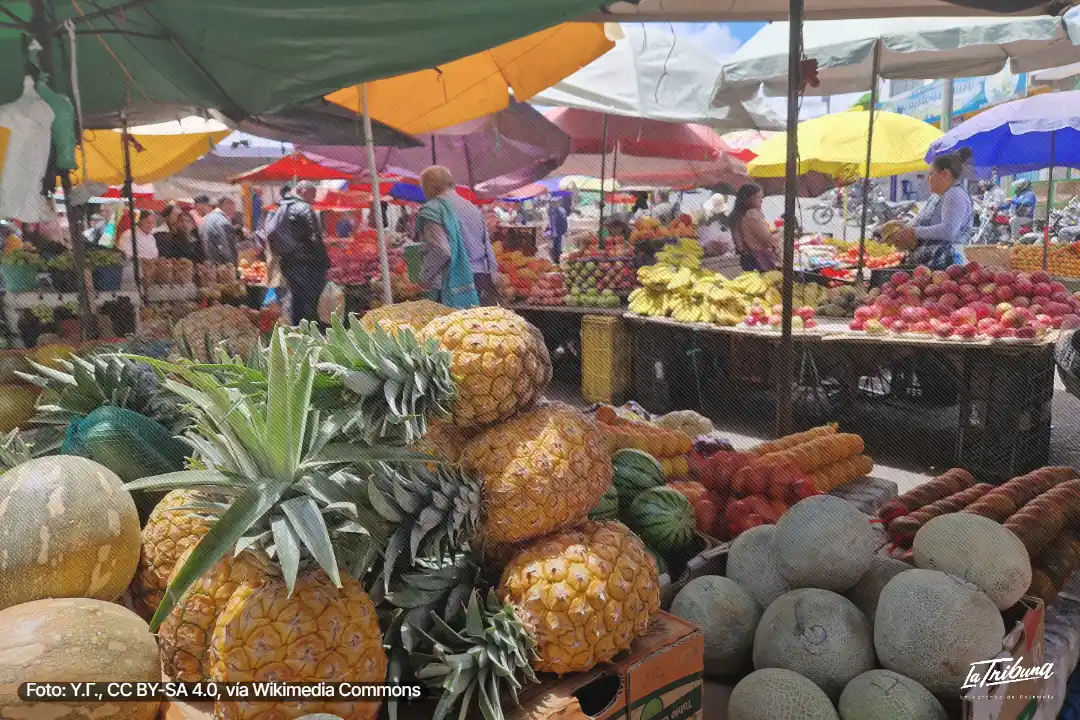
La reforma modificaría el tratamiento tributario de alimentos que forman parte de las compras habituales de las familias colombianas. Actualmente, el café tostado, el azúcar, el chocolate de mesa, las pastas alimenticias y determinados productos de avena y aceites vegetales pagan IVA del 5 %. Con la aprobación de la reforma, pasarían a la tarifa general del 19 %.
Otros alimentos perderían su condición de excluidos. Entre ellos están el tomate, la cebolla, el ajo, la zanahoria, la lechuga, el banano, el mango, la naranja, los fríjoles secos, las lentejas, los garbanzos, la sal y la miel.
La diferencia se sentiría en los precios finales si los comerciantes trasladan el aumento a los consumidores. Un producto que actualmente cuesta $100.000 antes de IVA y paga el 5 % termina en $105.000. Con una tarifa del 19 %, pasaría a $119.000. Son $14.000 adicionales por la misma compra, sin considerar otras variaciones de precios.
La reforma produciría diferencias entre alimentos procesados. Mientras el café tostado y el chocolate de mesa aumentarían del 5 % al 19 %, el salchichón, la mortadela y la butifarra quedarían exentos de IVA, según el artículo 46. Entre las empresas beneficiadas estaría Grupo Nutresa, cuyo accionista mayoritario es el Grupo Gilinski, que concentró el 52,4 % del mercado colombiano de carnes frías en 2025, según su informe anual. Con la exención, la venta de esos embutidos tendría tarifa cero y sus productores podrían solicitar la devolución de impuestos descontables en los términos legales.
El tratamiento distinto entre productos de consumo habitual obliga a examinar los criterios utilizados para mantener, eliminar o conceder beneficios tributarios.
Para las familias, la consecuencia inmediata de ampliar el IVA dependería de qué compran, cuánto gastan en alimentación y qué proporción del aumento llega a los precios. Los hogares con ingresos limitados disponen de menos margen para sustituir productos o absorber mayores gastos.
La ampliación del IVA coincide con una de las recomendaciones del Fondo Monetario Internacional (FMI). En su informe técnico sobre Colombia de 2025, el organismo propuso reducir las exenciones del impuesto como parte de un ajuste fiscal. Recomendó aumentar el impuesto al carbono, medida incluida en el artículo 54 de la reforma.
Internet, computadores y entretenimiento más costosos
Los cambios no se limitarían al mercado de alimentos. La reforma también reduciría beneficios tributarios relacionados con la conectividad, los equipos tecnológicos y las actividades recreativas.
El artículo 42 eliminaría desde 2028 la exclusión del IVA para computadores, tabletas y teléfonos celulares que actualmente están libres del impuesto cuando su precio no supera los límites establecidos en el Estatuto Tributario.
Un computador que cuesta $2 millones y cumple hoy las condiciones para estar excluido podría pasar a $2.380.000, suponiendo que su precio antes de impuestos permanezca igual y el vendedor traslade la totalidad del IVA.
El internet residencial cambiaría de tratamiento. El artículo 106 propone eliminar desde la entrada en vigor de la ley la exención del IVA para la conexión fija de los hogares de estratos 1 y 2. Desde enero de 2028 desaparecería la exclusión que actualmente beneficia al estrato 3. Para las familias de menores ingresos, el aumento podría significar facturas más altas y la imposibilidad de contratar o mantener el servicio.
El proyecto también retira desde 2028 la exclusión del IVA para las boletas de entrada a cine y a eventos deportivos, culturales y de recreación familiar.
Los servicios de suministro de páginas web, alojamiento en servidores (hosting) y computación en la nube perderían su exclusión actual. Esta medida afectaría los costos de funcionamiento de negocios digitales, profesionales independientes y emprendimientos que dependen de esos servicios.
El resultado sería una ampliación del impuesto hacia gastos vinculados con el trabajo, el estudio, la comunicación y el entretenimiento.
¿La devolución compensaría el IVA adicional?
Para responder a las consecuencias de la ampliación del IVA, el Gobierno propone crear EfectIVA, un mecanismo que empezaría a funcionar en enero de 2028, pero el beneficio no cubriría a toda la población. Según la reforma, las personas más pobres podrían recuperar hasta el 100 % del impuesto reconocido; otros grupos vulnerables recibirían entre el 30 % y el 50 %, y quienes no cumplan los requisitos quedarían excluidos. Hacienda proyecta beneficiar a más de 35 millones de personas. Pero la experiencia del gobierno de Iván Duque mostró las limitaciones de la devolución del IVA para compensar a los hogares pobres.
Según una evaluación de la Contraloría, la cobertura del programa apenas alcanzaba el 22 % de los hogares de referencia y, entre 2020 y 2022, cerca del 10 % de los beneficiarios no cobró las transferencias en cada ciclo, lo que dejó $509.226 millones sin ejecutar. El organismo también identificó errores en las bases de datos, inclusión de personas que no cumplían los requisitos o fallecidas y una menor participación de los hogares rurales dispersos. A estos problemas se sumaron los costos de transporte para reclamar el dinero, la falta de conectividad y las dificultades para utilizar plataformas digitales.
Una investigación recogida por el Banco Interamericano de Desarrollo (BID) encontró dificultades y retrasos en los pagos, especialmente entre quienes recibían transferencias digitales. Aunque el programa produjo algunos alivios económicos, una evaluación de mediano plazo contratada por el Departamento Nacional de Planeación (DNP) no encontró una reducción estadísticamente comprobable de la inseguridad alimentaria. Las transferencias, que inicialmente eran de $75.000 aproximadamente cada dos meses, resultaban limitadas frente a las necesidades de consumo de las familias y no garantizaban que los hogares más pobres recuperaran efectivamente el IVA pagado.
EfectIVA añadiría otra barrera: la devolución dependería principalmente de compras identificadas mediante factura electrónica. En tiendas de barrio y plazas de mercado, donde no siempre se registra la identidad del comprador, parte del IVA pagado podría quedar sin reconocer. Aunque el proyecto contempla un pago mínimo para personas en pobreza extrema, no garantiza que los hogares recuperen todo el impuesto adicional que pagarían.
Mayores aportes de salud para trabajadores
La reforma también modificaría los descuentos que trabajadores dependientes e independientes hacen para financiar el sistema de salud.
El artículo 21 mantiene en el 4 % el aporte del trabajador dependiente que gana hasta dos salarios mínimos. Para quienes superen ese ingreso, establece una tarifa progresiva.
Entre más de dos y hasta cuatro salarios mínimos, la cotización subiría al 5,5 %. Entre cuatro y cinco mínimos sería del 6 %, y continuaría aumentando por rangos hasta llegar al 8 % para las personas con ingresos superiores a veinte y hasta veinticinco salarios mínimos, según la tabla propuesta.
Una persona que cotiza sobre una base mensual de $4 millones y queda en el rango del 5,5 % pagaría $220.000 en salud, frente a los $160.000 correspondientes a la tarifa actual del 4 %. La diferencia sería de $60.000 mensuales.
Los independientes tendrían un cambio similar. Su tarifa, actualmente del 12,5 % sobre el ingreso base de cotización, aumentaría progresivamente para quienes superen dos salarios mínimos, hasta alcanzar el 15,5 % en el rango superior.
Más trabajadores pagarían impuesto de renta
La reforma haría que más trabajadores paguen impuesto de renta. Actualmente, este impuesto comienza a cobrarse cuando los ingresos anuales, después de las deducciones permitidas, superan aproximadamente $57,1 millones. El proyecto reduciría ese límite a $37,7 millones, según los valores de 2026, y cobraría el 9 % sobre el monto que exceda esa cantidad. Reduciría algunos beneficios tributarios, lo que aumentaría el impuesto de quienes ya lo pagan.
Menos renta empresarial y mayores costos laborales
Mientras amplía determinadas cargas sobre los ingresos y el consumo de las personas, la reforma propone reducir la tarifa general de renta de las empresas.
El artículo 57 plantea disminuirla del 35 % al 33 % en 2027 y al 31 % desde 2028. Las entidades financieras sujetas a la sobretasa también tendrían reducciones, aunque conservarían tarifas superiores a la general.
El artículo 20 reduce las exoneraciones que actualmente permiten a determinados empleadores no pagar aportes patronales a salud, SENA e ICBF por trabajadores cuyos salarios están por debajo de diez salarios mínimos.
Esta es otra de las medidas recomendadas por el FMI en 2025, cuando propuso reducir el límite salarial hasta el cual los empleadores están exonerados de aportar a la financiación de la salud.
La reforma conservaría la exoneración completa para salarios de hasta dos mínimos, establecería una reducción parcial para determinados ingresos entre dos y tres, y eliminaría la exoneración general por encima de ese rango, con las excepciones previstas. Algunas compañías pagarían menos renta, pero asumirían mayores costos por su nómina.
El resultado sería distinto para una empresa rentable que utiliza poca mano de obra y para un negocio que depende de numerosos trabajadores. La reforma no garantiza que todas las empresas reduzcan sus costos totales ni que los menores impuestos se traduzcan automáticamente en más contrataciones.
Grandes inversiones tendrían beneficios adicionales
El artículo 69 crea el Régimen Único para Generar Estabilidad Empresarial (RUGE), destinado a nuevas inversiones que cumplan elevados requisitos de capital. Los proyectos que inicien ejecución en 2027 o 2028 podrían pagar una tarifa del 20 % de impuesto de renta. Para los que comiencen desde 2029, la tarifa sería del 26 %.
El régimen ofrece otros beneficios, como depreciación acelerada de maquinaria y equipos, determinadas facilidades arancelarias, una tarifa del 8 % sobre dividendos distribuidos a inversionistas no residentes y exclusión del impuesto al patrimonio para el vehículo jurídico del proyecto.
Las condiciones tributarias contempladas quedarían protegidas durante dieciséis años, dentro de las materias definidas en el articulado. Esa estabilidad no comprende las normas ambientales, laborales, de consulta previa ni las regalías.
Entre las actividades elegibles están la minería, la energía, la infraestructura y distintos sectores industriales. Un proyecto minero tendría que cumplir un umbral de inversión de 8.140.000 UVT y los demás requisitos del régimen.
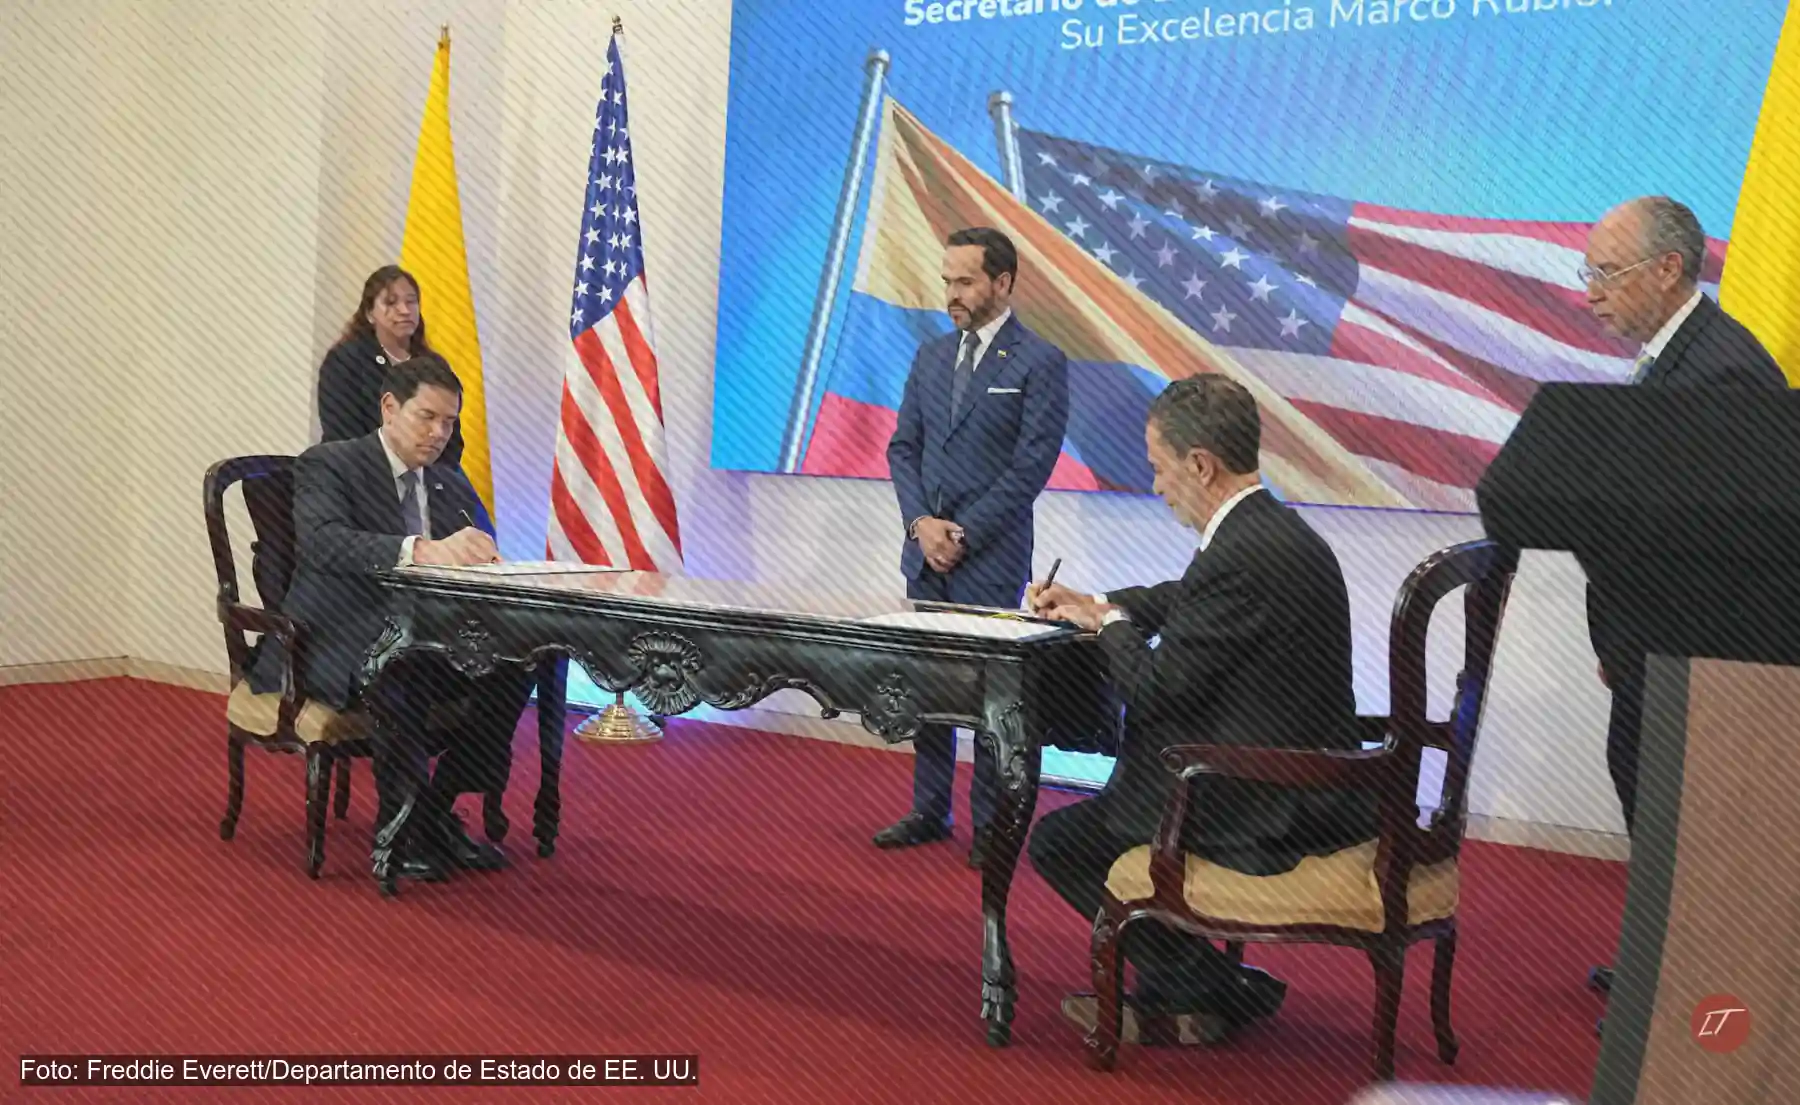
Estos beneficios coinciden con los objetivos del acuerdo sobre minerales críticos firmado entre Colombia y Estados Unidos en Barranquilla el 8 de septiembre de 2026. El documento contempla financiación conjunta de proyectos mineros, agilización de permisos y notificación anticipada a Washington sobre determinadas oportunidades de inversión en activos minerales. Los beneficios no estarían reservados a inversionistas extranjeros. También podrían solicitarlos empresas colombianas.
La diferencia frente al régimen general sería considerable: una inversión calificada que comience en 2027 podría tributar al 20 %, mientras una sociedad ordinaria estaría sometida a la tarifa general del 33 %.
El Estado también reduciría personal y contratos
La reforma acompaña los cambios tributarios con medidas de reducción del gasto público. El artículo 16 ordena disminuir nominalmente el gasto de personal de las entidades nacionales comprendidas en la medida en un 20 % para 2028, con exclusión de los integrantes de la Fuerza Pública.
El artículo 17 exige reducir en 2027 el 50 % de los costos asociados a determinados contratos de prestación de servicios profesionales y apoyo a la gestión. Este cambio supone una reducción de recursos que podría traducirse en menos cargos, contrataciones y capacidad operativa en algunas entidades. Estas medidas están relacionadas con la regla fiscal, que establece metas para controlar el déficit y la deuda pública. El proyecto también contempla facultades extraordinarias para reorganizar entidades del Estado.
Por otra parte, el artículo 11 dispone comercializar determinados activos estatales que las entidades no necesiten para cumplir sus funciones. Durante cuatro vigencias fiscales, al menos la mitad de los ingresos netos de esas operaciones se destinaría al servicio de la deuda pública.
El ahorro proyectado debe distinguirse de sus efectos sobre la prestación de servicios y el funcionamiento de las instituciones. Reducir recursos no asegura, por sí mismo, que las actividades estatales puedan mantenerse con la misma cobertura.
La reducción del gasto de personal y la revisión de transferencias públicas también figuraban entre las recomendaciones del FMI de 2025. El organismo propuso contener la nómina estatal y reducir determinadas transferencias como parte de su programa de ajuste fiscal.
Las promesas de campaña y el ajuste
El contenido de la reforma también contrasta con declaraciones del presidente durante la campaña electoral. En una entrevista concedida a El Tiempo, Abelardo de la Espriella aseguró que no aumentaría los impuestos y planteó una reducción del gasto estatal y de la burocracia como mecanismos para mejorar las finanzas públicas. El proyecto presentado por su Gobierno contempla recortes administrativos, pero también aumenta determinados tributos y cotizaciones.
La administración atribuye la reforma a los desequilibrios fiscales heredados del Gobierno de Gustavo Petro, una situación que Abelardo de la Espriella y su vicepresidente, José Manuel Restrepo, conocían desde antes de las elecciones. Aun así, ambos prometieron durante la campaña no aumentar los impuestos. Ahora, desde el Gobierno, presentó una reforma que contradice ese compromiso y trasladaría nuevas cargas tributarias a los consumidores y trabajadores.